
Mentions obligatoires, TVA, prix unique… tout savoir sur la facturation quand on vend des livres en ligne
Clément Latzarus · · 6 min read
Une facture de vente de livres a l’air simple. Un produit, souvent un seul taux de TVA à 5,5 %, un client. Mais bien souvent, les logiciels de facturation génériques ignorent les spécificités du livre.
Deux écueils reviennent souvent chez les libraires et éditeur·rices indépendant·es : des factures incomplètes, qui exposent à une amende de 15 € par mention manquante (plafonnée à 25 % du montant facturé), ou des factures surchargées, avec des tableaux de TVA à rallonge même quand un seul taux s’applique (ce qui rend la facture inutilement difficile à lire).
Qu’est-ce qui est vraiment obligatoire sur une facture, et qu’est-ce qui relève du simple choix de présentation ? Faisons le point.
Les mentions obligatoires
La loi (article 289 du Code général des impôts et article 242) impose une liste précise de mentions :
- L’identité complète du vendeur et du client (nom, adresse)
- Le numéro SIREN (obligatoire sur toutes depuis 2026)
- Un numéro de facture unique, dans une séquence chronologique continue, sans trou
- La date d’émission et la date de la vente
- Pour chaque article : sa désignation précise, son prix unitaire hors taxes et le taux de TVA applicable
- Le total hors taxes et le total toutes taxes comprises
Jusqu’ici, rien de bien compliqué. Là où les choses se corsent, c’est sur la manière dont ces informations doivent être présentées selon la composition de la commande.
Le cas spécifique du livre : un ou plusieurs taux ?
Dans une librairie généraliste, la grande majorité des commandes ne comportent qu’un seul taux de TVA : 5,5 % pour le livre. Mais dès qu’un produit dérivé s’invite dans le panier — un mug, un tote bag, une figurine à 20 % — la commande devient multi-taux, et les règles de présentation diffèrent.
À taux unique, un tableau récapitulatif détaillé par taux (base HT, TVA, total, par ligne de taux) n’apporte aucune information supplémentaire par rapport à une mention simple et directe. À taux multiples, en revanche, la loi impose que le total hors taxe et la taxe correspondante soient mentionnés distinctement pour chaque taux. Dans ce cas, un récapitulatif comme celui-ci s’impose :
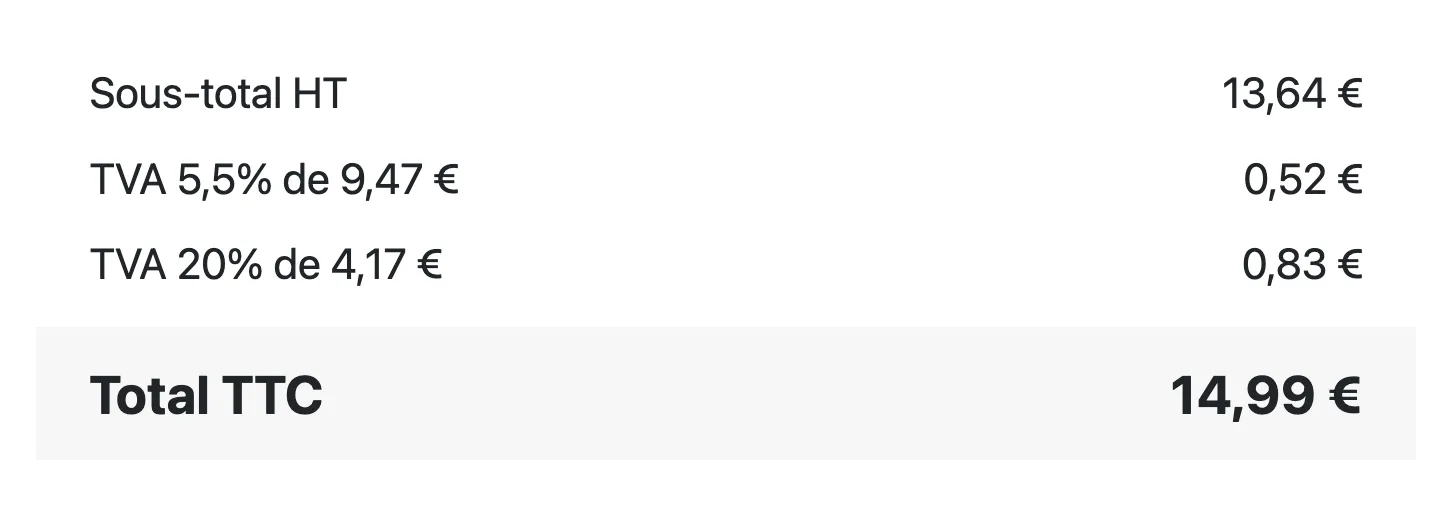
Beaucoup de logiciels appliquent un seul gabarit, quelle que soit la commande : trop léger dans un cas, trop lourd dans l’autre. L’idéal est d’adapter l’affichage à la réalité de chaque commande, sans pour autant sacrifier une mention obligatoire.
Le piège des frais de port
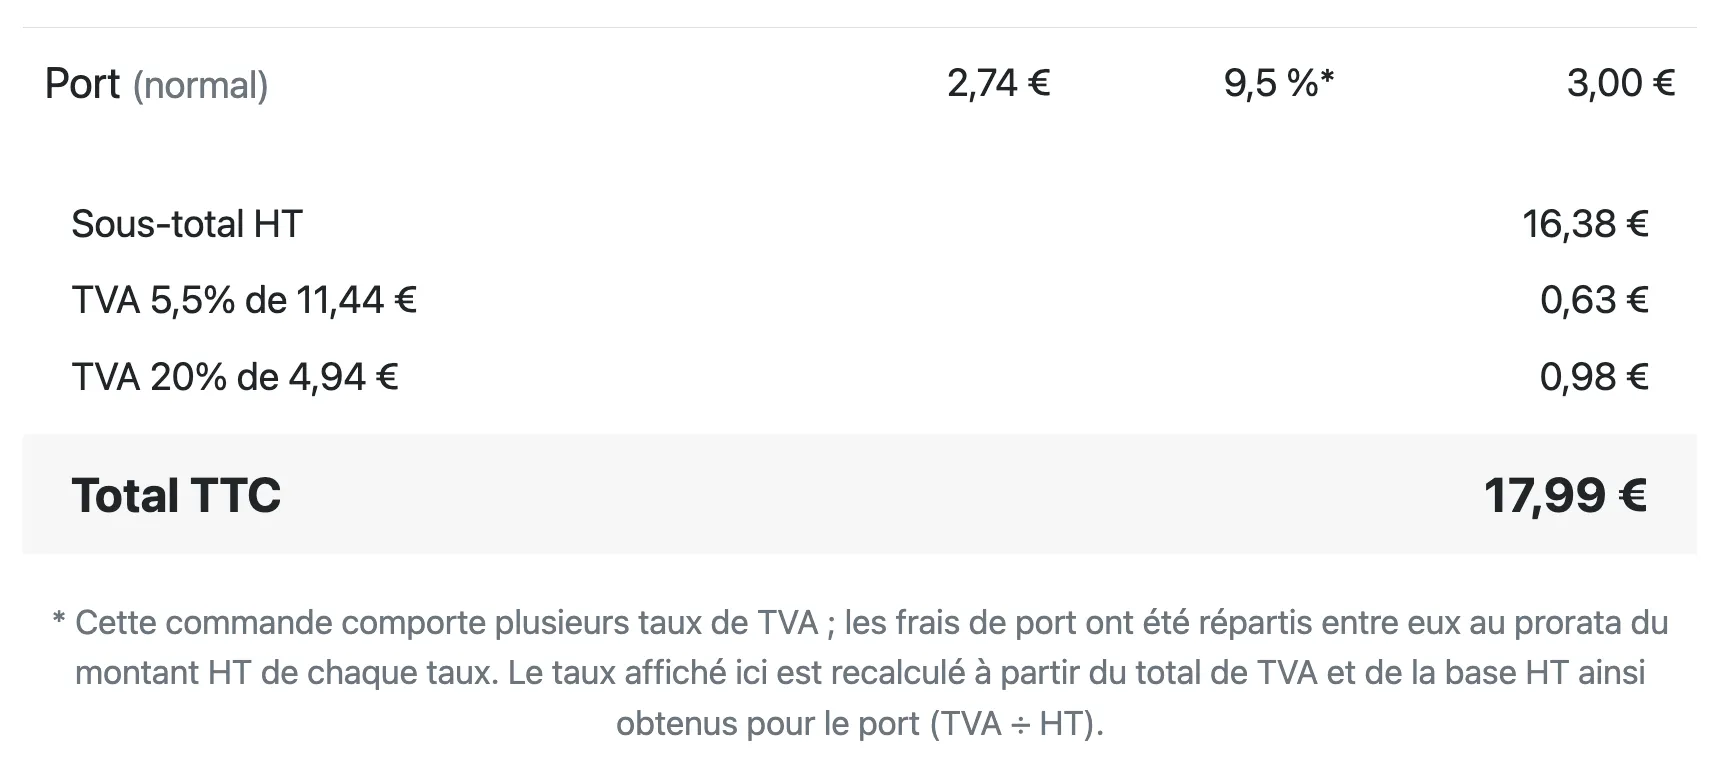
Un cas concret que beaucoup de professionnels gèrent mal : que faire des frais de port quand la commande mélange plusieurs taux de TVA ? Le réflexe le plus courant (appliquer un taux unique de 20 % au port, généralement celui du livre) n’est pas correct dès lors que le panier est mixte.
La règle : les frais de port doivent être ventilés au prorata du montant HT de chaque groupe de taux. Si une commande contient 75 % de livres à 5,5 % et 25 % de goodies à 20 % (en valeur HT), les frais de port se répartissent dans les mêmes proportions, chaque part héritant du taux de son groupe. C’est un détail technique, mais c’est précisément le genre de subtilité qui, mal traitée, risque de fausser silencieusement une déclaration de TVA.
Et si je ne suis pas assujetti·e à la TVA ?
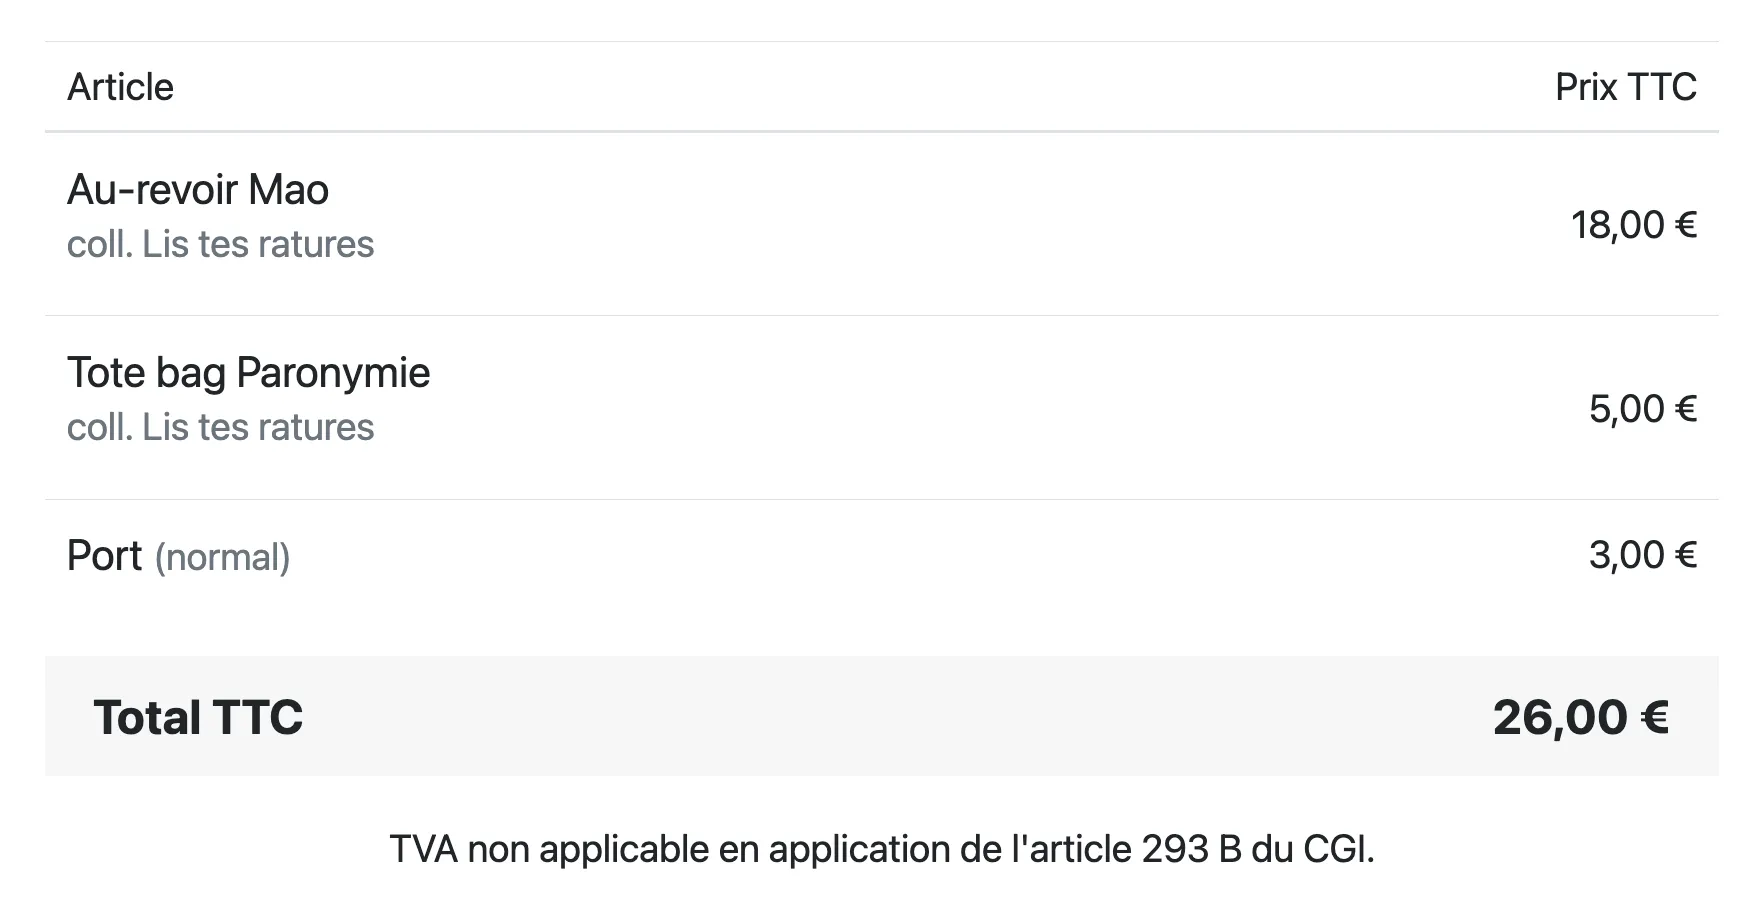
Une bonne partie des petites structures indépendantes du livre (auto-entrepreneur·es, structures associatives) relèvent de la franchise en base de TVA (article 293 B du CGI). Dans ce cas, elles ne collectent pas de TVA.
Concrètement, ça veut dire :
- Pas de colonnes TVA du tout sur la facture, ni taux, ni montant HT. La franchise ne se traduit pas par un taux affiché à 0 %, mais par leur absence pure et simple.
- Le prix HT et le prix TTC sont identiques, puisqu’il n’y a pas de taxe à ajouter.
- Une mention obligatoire doit impérativement figurer sur la facture : « TVA non applicable, article 293 B du CGI ».
NB : la formulation de cette mention obligatoire va changer au 1er janvier 2027 (voir plus bas).
Ce qui change en 2026-2027
Plusieurs évolutions de la facturation concernent (ou vont concerner) la vente de livre cette année et l’année prochaine.
- SIREN obligatoire sur toutes les factures depuis 2026, y compris pour les plus petites structures.
- Transition de la mention franchise : la référence légale de la mention franchise de l’article 293 B du CGI est remplacé par celle du nouvel article L. 223-3 du Code des impositions sur les biens et services (CIBS). Cette bascule, initialement prévue au 1er septembre 2026, entrera finalement en vigueur au 1er janvier 2027. En pratique : la mention « TVA non applicable, art. 293 B du CGI » reste la référence à utiliser jusqu’à cette date. Une fois la bascule effective, l’ancienne référence restera encore tolérée jusqu’au 30 juin 2028.
- La facturation électronique qui entre en vigueur au 1er septembre 2026 concerne uniquement les ventes entre professionnels, et donc pas celles effectuées via Biblys.
Ce qu’il faut retenir
- Chaque ligne d’une facture doit indiquer désignation, prix unitaire HT et taux de TVA — le reste (montant de TVA, prix TTC par ligne) est une question de lisibilité, pas une obligation légale.
- Le récapitulatif de TVA par taux est obligatoire dès qu’il y a plusieurs taux dans une même commande (et superflu, sous sa forme complète, quand il n’y en a qu’un).
- Les frais de port doivent être ventilés par taux dans les commandes mixtes, pas rattachés arbitrairement à un seul taux.
- La franchise en base de TVA n’est pas un taux à 0 % : c’est l’absence de colonnes TVA, remplacée par une mention légale précise. Sa formulation changera au 1er janvier 2027.
- Les échéances 2026-2027 (SIREN, CIBS, facturation électronique) concernent toutes les structures.
Biblys s’occupe de tout ça pour vous
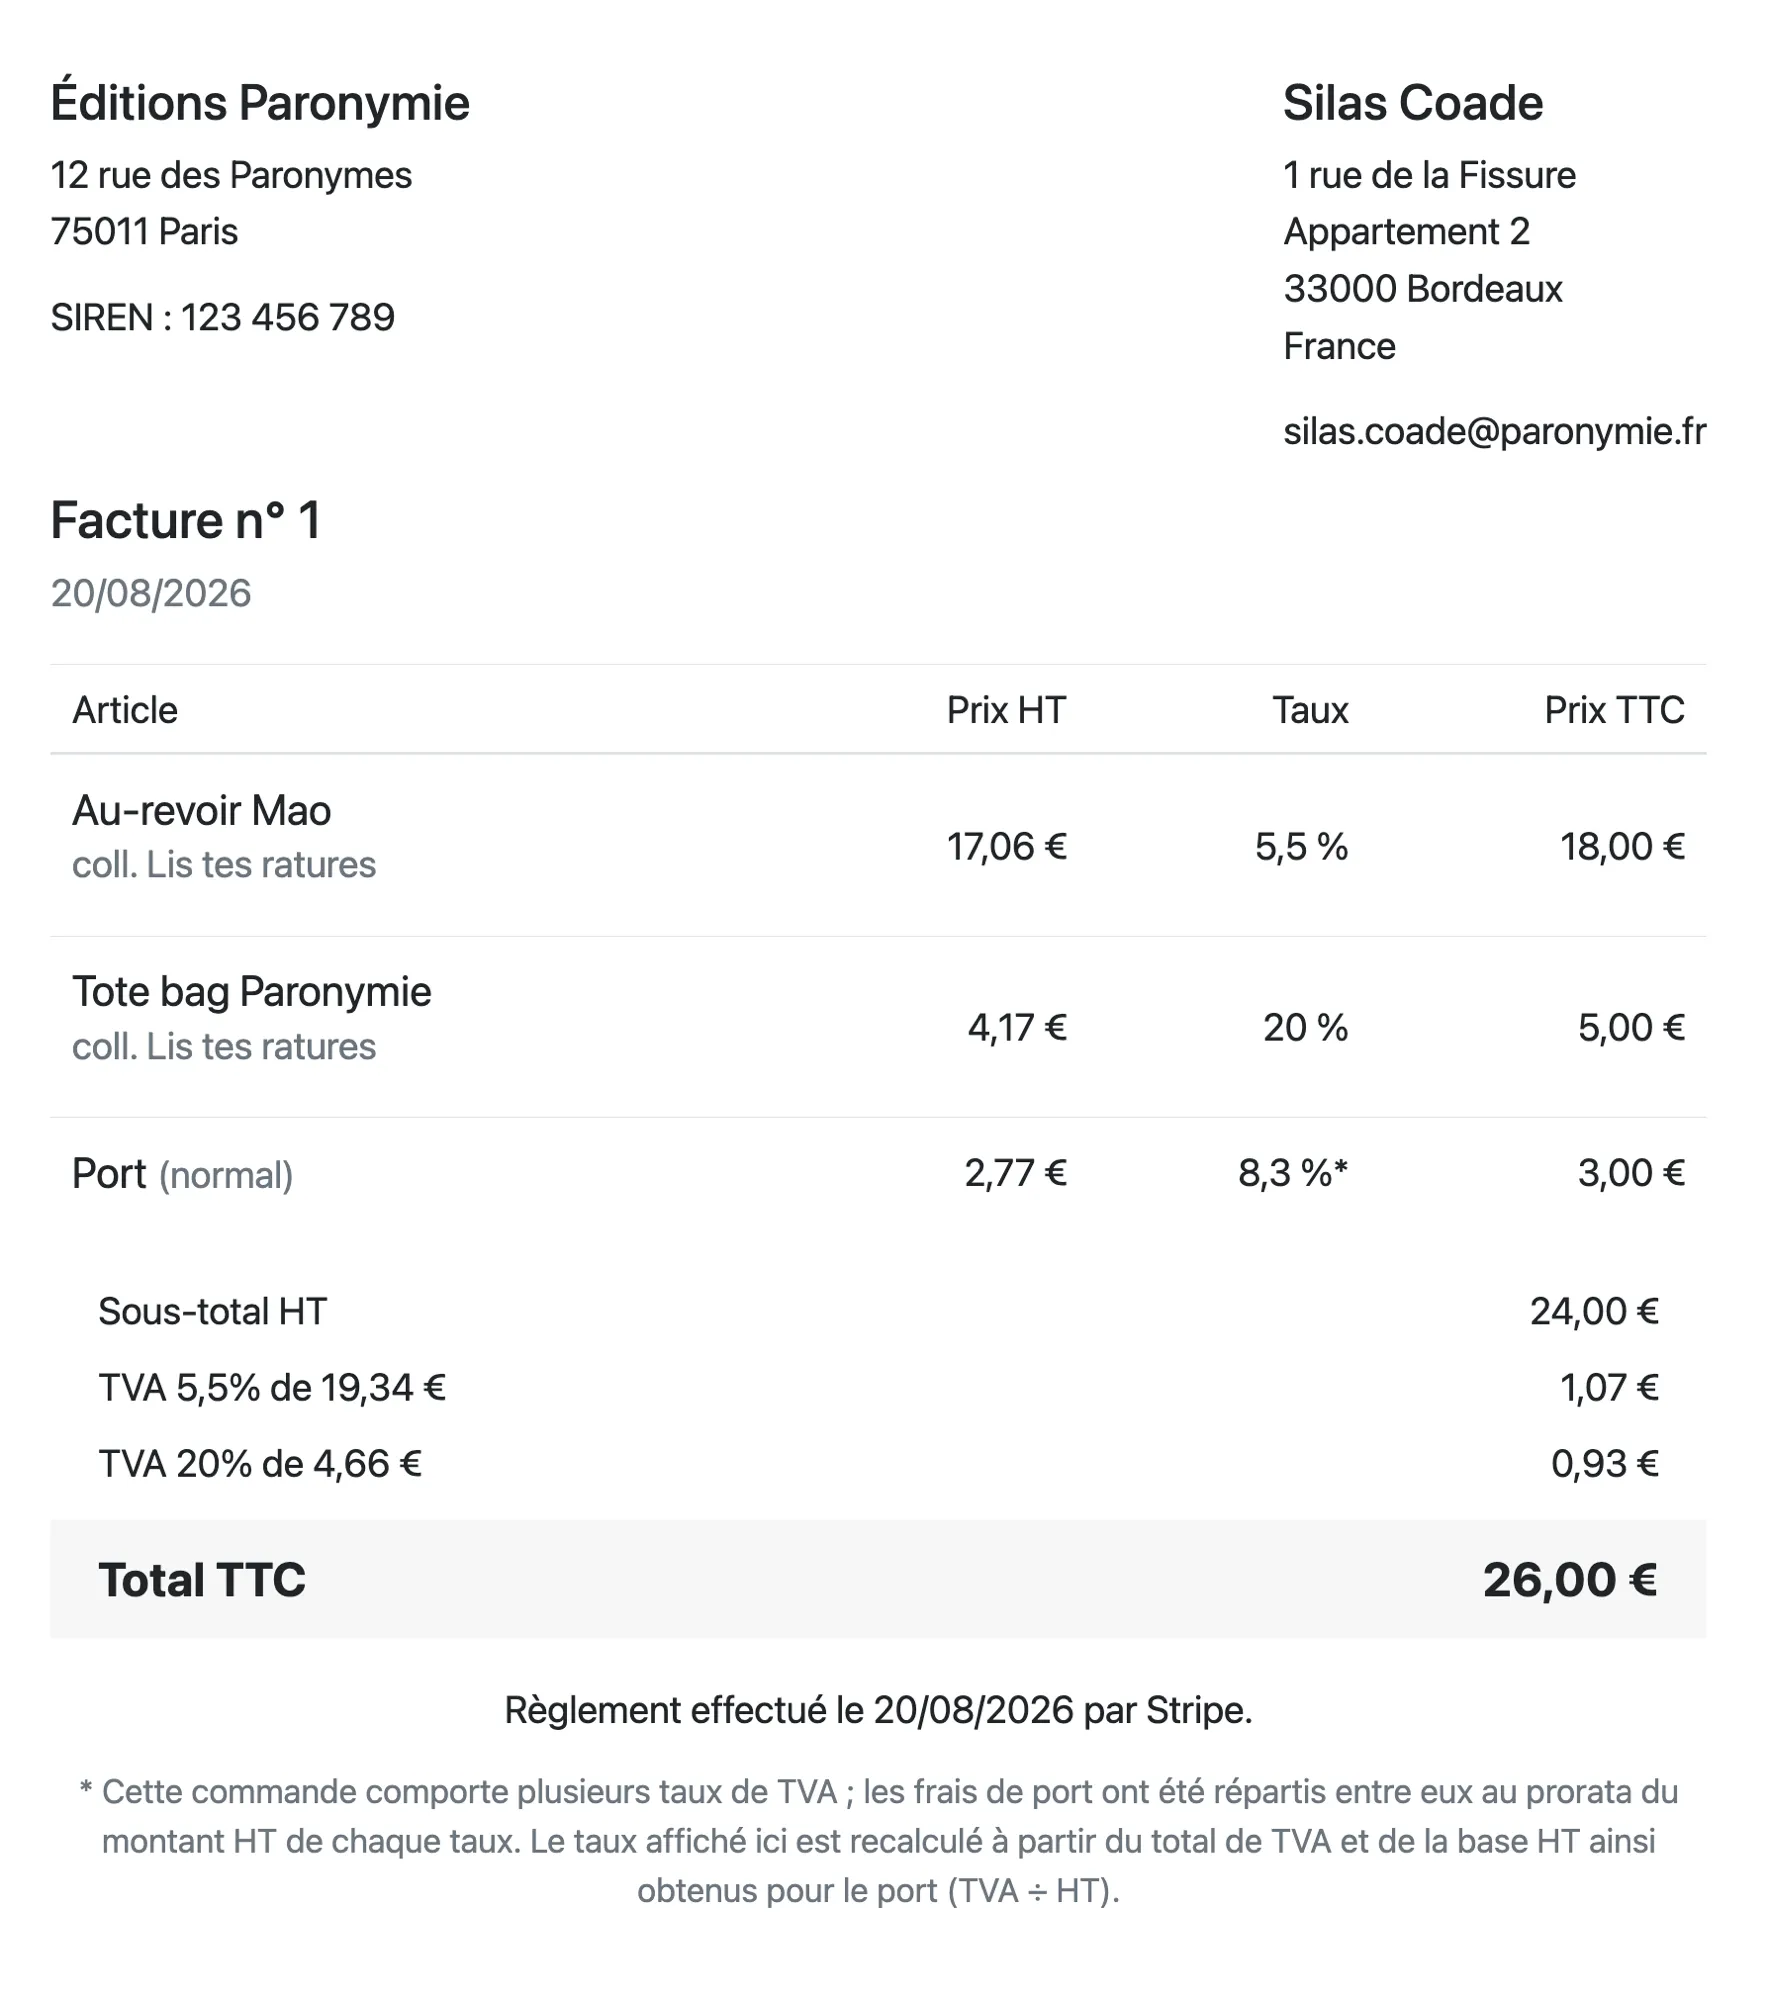
Biblys est le logiciel libre pensé spécifiquement pour les librairies et maisons d’édition indépendantes. Le moteur de facturation intègre nativement toutes les subtilités abordées dans cet article : gabarit adapté automatiquement selon le nombre de taux présents dans la commande, ventilation correcte des frais de port au prorata, gestion différenciée franchise / assujetti avec les bonnes mentions légales et suivi des évolutions réglementaires à venir (SIREN, transition CIBS, facturation électronique) sans que vous ayez à y penser.
Vous n’avez pas à choisir entre une facture conforme et une facture lisible : Biblys s’occupe des deux.
Nota bene
L’auteur de cet article n’est ni comptable, ni juriste. Les informations qui y sont données découlent de ma compréhension personnelle et n’ont pas de valeur légale.